In het kort
- Het beleid om twee derde betaalbaar te bouwen is gebaseerd op modeluitkomsten, die weer zijn gebaseerd op woonwensen. Een analyse op basis van bestedingsruimte of werkelijk verhuisgedrag is ook het overwegen waard.
- Betaalbaar bouwen betekent óók: klein bouwen. En veel woningzoekenden realiseren zich dat ook.
- Het maakt voor toekomstige bewoners nogal uit of ze in het middensegment huren of kopen, met name in relatie tot de vermogensontwikkeling.
Er moet gebouwd worden, we horen de boodschap volop ons heen – recent nog bij het Wooncongres 2026. En er moet vooral betaalbaar gebouwd worden. Twee derde, om precies te zijn. Dit getal is bijna heilig verklaard. Zó heilig dat het vloeken in de kerk is om er kritische vragen bij te stellen. Terwijl het juist zo belangrijk is om ook dit soort uitgangspunten, waar velen het over eens lijken te zijn, aan de tand te blijven voelen. Voor WoningbouwersNL, NEPROM en IVBN nam RIGO de uitgangspunten achter het twee derde-beleid onder de loep. Dit onderzoek leverde de nodige inzichten op, met name over de manier waarop de woonbehoefte berekend kan worden: leiden andere methodes tot nieuwe inzichten? Of kunnen we de twee derde norm inderdaad met goed fatsoen heilig verklaren?
Dé woonbehoefte bestaat niet
Maar je kunt ook op andere manieren naar de woonbehoefte kijken. Dat deed RIGO in dit onderzoek. Daarvoor hadden we niet het Socrates-model tot onze beschikking, dus de uitkomsten zijn zonder twijfel minder precies dan de uitkomsten van Socrates. Maar het geeft wel een beeld. Wanneer het feitelijke gedrag van mensen, ofwel de revealed preferences, als uitgangspunt wordt genomen, blijkt de behoefte aan een betaalbaar woningaanbod namelijk een stuk lager. De oorzaak is dat veel mensen die een betaalbare koopwoning wensen, in de praktijk een dure huurwoning betrekken. Je kunt hierbij de terechte vraag stellen: is dat omdat ze een dure huurwoning net zo fijn vinden, of is dit noodzaak – omdat de betaalbare koop ontbreekt?
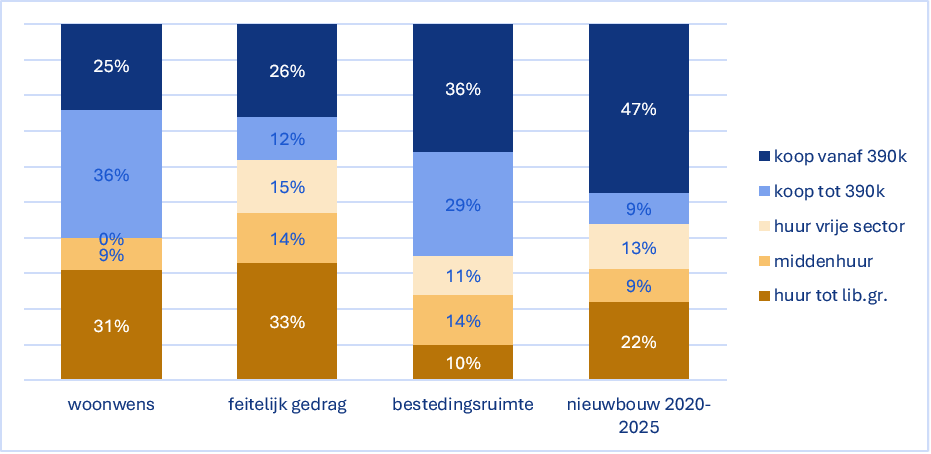
Een andere manier om naar de woonbehoefte te kijken, is te bezien wat mensen te besteden hebben. Dan daalt de behoefte aan betaalbaar aanbod nog verder, met name omdat veel mensen die een sociale huurwoning wensen ook een middeldure huurwoning kunnen betalen. Ook zijn er mensen die een betaalbare koopwoning wensen, maar (onder meer door de gerealiseerde overwaarde), een dure koopwoning kunnen betalen. Onderstaande figuur laat dat zien.
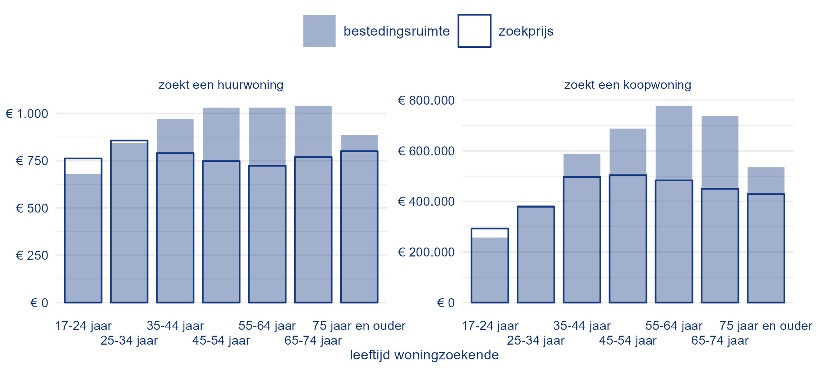
In het vervolg van deze constateringen rijst de vraag: als mensen duurdere woningen kunnen betalen, moeten we dan wel focussen op betaalbaar aanbod – ook al ligt daar de wens? Tegelijkertijd kan het zijn dat iemand wel meer kán betalen, maar dat niet altijd wil. Neem een stel van halverwege de 60, waarvan de kinderen net het huis uit zijn en dat nu in een vrijstaande woning woont. Ze kunnen ongetwijfeld een nieuwe, dure, vrijstaande woning betalen, maar willen veel liever een klein en veel goedkoper appartement. Van de overwaarde kopen ze dan een camper om mee op vakantie te gaan. Ook wordt in ons scenario, gebaseerd op bestedingsruimte, aangenomen dat sociale huurders met een verhuiswens en een hoog inkomen per definitie verhuizen naar middenhuur, vrije sector huur of koop. Daarom is het aanbodtekort in de sociale huursector in deze berekeningswijze van de woonbehoefte ook laag (sowieso is in alle scenario’s de sloop-nieuwbouwopgave van corporaties buiten beschouwing gelaten, waardoor het aanbodtekort in de sociale huursector hoger ligt). Of mensen dit daadwerkelijk doen, is echter sterk de vraag; waarschijnlijker is dat ze – als ze een sociale huurwoning wensen – blijven zitten waar ze zitten.
De eerste stelling van dit artikel luidt daarom: ‘Het beleid om twee derde betaalbaar te bouwen is gebaseerd op modeluitkomsten, gebaseerd op woonwensen. Een analyse op basis van bestedingsruimte of verhuisgedrag is óók het overwegen waard.’ Dat in het beleid gekozen is om in feite de woonwensen als uitgangspunt te nemen voor de woonbehoefte, is prima. De vraag is niettemin hoe expliciet deze keuze is gemaakt en in hoeverre alternatieve methoden zijn overwogen. Wanneer een model op basis van feitelijk gedrag leidend zou zijn, dan zullen mensen die graag een betaalbare huur- of koopwoningen willen, een dure huurwoning moeten gaan huren. Dat is immers wat hun ‘soortgenoten’ (noodgedwongen) in het verleden hebben gedaan. Is het goed beleid om op die koers door te gaan? Bij het beantwoorden van die vraag speelt ook mee dat wanneer een model op basis van bestedingsruimte centraal zou staan, het betaalbare aanbod fors omlaag kan worden gebracht. Maar de kans is dan groot dat mensen die graag zouden verhuizen naar een kleinere (en dus betaalbaardere) woning dat niet meer gaan doen. Dan stokt de doorstroming. Kortom: het maakt nogal uit welk uitgangspunt wordt gekozen. Uitgaan van twee derde betaalbaar bouwen op basis van woonwensen is prima te verdedigen, maar is dus niet dé behoefte. En ook dient er scherper nagedacht te worden over het type woningen dat wordt geprogrammeerd. Dat aspect van de discussie over ‘twee derde betaalbaar’ komt hieronder aan bod.
Een betaalbare woning? Een kleine woning!
Gemeenten willen dat het betaalbare- en middensegment voldoende kwaliteit heeft. Die kwaliteitseisen zijn lang niet altijd realistisch voor marktpartijen, die dan ook regelmatig kritisch zijn op de eisen om twee derde betaalbaar te bouwen. Het ‘betaalbare aanbod’ bestaat uit sociale huur, middenhuur en betaalbare koop tot 420.000 euro. Het verschil tussen de segmenten wordt in de volgende paragraaf besproken. In deze paragraaf wordt meer context geven bij wat dan – qua vierkante meters – een betaalbare koopwoning is. Is het inderdaad realistisch om een groot deel van de nieuwbouw in dit segment te realiseren?
De verschillen in vierkante meter prijzen voor bestaande koopwoningen zijn in Nederland erg groot, zo blijkt. Op basis van cijfers van Calcasa blijkt dat de transactieprijs van bestaande koopwoningen per vierkante meter in het tweede kwartaal van 2025 uiteenliep van 2.400 euro in Kerkrade tot 8.900 euro in Amsterdam. Gemiddeld ligt de vierkante meterprijs bij een bestaande koopwoning rond de 4.500 euro. In de meest stedelijke gemeenten ligt de gemiddelde prijs op 5.700 euro, in de vier grote steden is dat bijna 6.600 euro. Dit betekent dat een bestaande koopwoning van 420.000 euro in Nederland gemiddeld 93 vierkante meter groot is, in zeer sterk stedelijk gebied 74 vierkante meter en in de vier grote steden 64 vierkante meter. Zeker in de grote steden houdt die oppervlakte niet over, maar 64 vierkante meter is natuurlijk niet niks, zeker voor starters die nog jong zijn en bijvoorbeeld nog geen kinderen hebben. En dan woon je wel in één van vier grote steden.
Veel gemeenten hanteren ook ‘tussencategorieën’ van bijvoorbeeld 250.000 of 300.000 euro. Dat is niet onlogisch. Wie meer dan 50.000 euro verdient, kan niet meer terecht in de sociale huursector. Met zo’n inkomen kun je zo’n 225.000 euro lenen (bij 4 procent rente, een woning met label A of B). Met de genoemde vierkante meterprijzen zijn dit omgerekend woningen van 50 m2 (gemiddeld in Nederland), 39 m2 (zeer stedelijke gemeenten) of 34 m2 (G4). Waarschijnlijk liggen de vierkante meters nog iets lager, omdat de vierkante meterprijzen gemiddelden zijn; kleinere woningen hebben doorgaans een hogere vierkante meterprijs. Daarnaast liggen de vierkante meterprijzen voor nieuwbouwwoningen juist iets hoger, omdat ze bijvoorbeeld standaard een label A++ hebben. Wanneer gemeenten eisen stellen die bóven deze vierkante meters liggen, ontstaat een probleem. Wanneer bijvoorbeeld een gemeente in een zeer sterk stedelijke regio eist dat een woning van 225.000 euro minimaal 50 vierkante meter groot is, of een woning van 420.000 euro gemiddeld 90 vierkante meter, is de kritiek vanuit marktpartijen terecht dat zij die woningen niet kunnen realiseren voor die prijzen.
Uit het RIGO-onderzoek blijkt bovendien dat woningzoekenden een aardig beeld hebben van wat de door hun gewenste woning kost. Neem bijvoorbeeld mensen die in stedelijk gebied een gezinswoning zoeken met vier kamers. De prijs die zij daarvoor bereid zijn te betalen, ligt nagenoeg op hetzelfde niveau als de gemiddelde marktprijs van zo’n woning in dat gebied. Ook voor andere type woningen liggen de markprijs en de prijs die mensen bereid zijn te betalen dicht bij elkaar. Het zegt niet álles, omdat mensen in het WoON niet aangeven hoeveel vierkante meters ze verwachten te krijgen voor de prijs. Nader onderzoek is dus nodig op dit punt, maar het beeld is wel dat mensen aardig door hebben wat de door hen gewenste woning kost.
Dit bekrachtigt dus de tweede stelling van dit artikel: ‘Betaalbaar bouwen betekent óók: klein bouwen. En veel woningzoekenden realiseren zich dat.’ De wens om veel betaalbaar te bouwen, is ingegeven door de woonwensen van woningzoekenden, doorvertaald via het Socrates-model. Maar betaalbaar bouwen betekent dus óók dat de woningen relatief klein zijn. Natuurlijk is het ook mogelijk om de woningen groter te maken en dit via een Starterslening, het Nationaal Koopstartfornds, KoopGarant-constructie of anderszins te financieren. Nieuwbouwwoningen van 70 m2 zouden dan voor 250.000 euro kunnen worden aangeboden, terwijl de marktprijs (gemiddeld in Nederland) 315.000 euro bedraagt. Voor de overige 65.000 euro krijgt iemand dan een starterslening. Verkoopt iemand de woning weer, dan moet hij de starterslening plus de waardestijging over die starterslening terugbetalen.
Dit soort constructies zorgt er wel voor dat er nog meer geld de woningmarkt wordt gepompt. Het probleem is juist dat er tevéél geld in die markt zit, waardoor de prijzen stijgen. Bovendien levert het niet méér woningen op. Als je als gemeente een starterslening aanbiedt, koopt een starter die maar 250.000 euro kan lenen de woning van 315.000 euro (met een starterslening), terwijl anders een starter die wél 315.000 euro kan lenen de woning had gekocht. Deze laatste starter moet nu langer wachten. Tegelijkertijd kunnen dergelijke constructies de doorstroom bevorderen. In de sociale huursector zijn woningen relatief groot. Althans, wie met een inkomen van 50.000 euro een sociale huurwoning huurt (van gemiddeld 80, 90 vierkante meter) en een stap wil maken naar een koopwoning die maar 50 vierkante meter groot is, bedenkt zich wel twee keer. Een starterslening maakt het mogelijk een grotere woning te kopen. En ook financieel gezien loont het al snel om te kopen, ook al is de woning (een stuk) kleiner.
Middeninkomens willen kopen
Hoe we het middensegment het beste kunnen invullen, vraagt tenslotte niet alleen om goed nadenken over de vraag hoeveel vierkante meters een woning moet zijn, maar ook om de vraag of we middenhuur of betaalbare koop realiseren. Woningzoekenden zijn daar helder over: van de mensen die een woning zoeken in het middensegment, wil ongeveer een kwart huren en driekwart kopen. Vertaald naar de woningbouwopgave – en rekening houdend met de reeds bestaande woningvoorraad – dan zou 80 procent van de nieuwbouw in het middensegment uit koop moeten bestaan.
Kijken we naar de nieuwbouw van de afgelopen vijf jaar, dan is binnen het middensegment ongeveer de helft in de middenhuur en de andere helft in de betaalbare koop gebouwd. Meer opvallend is dat 47 procent van de nieuwbouw bestond uit dure koop. Kijken we naar de totale nieuwbouw, dan was 40 procent betaalbaar (22 procent sociale huur, 9 procent middenhuur en 9 procent betaalbare koop). Zelfs in het behoefte-scenario waarbij we uitgaan van de bestedingsruimte van mensen, komen we niet in de buurt van deze werkelijke cijfers. Hoe we het dus ook wenden of keren: er worden niet de juiste woningen gebouwd.
Gemeenten zullen meer betaalbaar aanbod moeten bouwen en daarbij de afweging maken of ze inzetten op middenhuur of betaalbare koop. Het is dan belangrijk om goed af te wegen wat het verschil is tussen middenhuur en betaalbare koop. Aan de ene kant kan geanalyseerd worden wat een huishouden met een middeninkomen kan kopen met een bepaald inkomen. Neem een stel met een gezamenlijk inkomen van 75.000 euro. Met 4 procent rente kan dit stel 332.000 euro lenen. Omdat veel verhuurders voorschrijven dat je 4x je huur als bruto maandinkomen moet verdienen, kunnen ze óók 1.560 euro huren. Hier gaan we dus uit van de werkelijke bestedingsruimte, niet van wat ze mogelijk wensen. Opvallend is dat ze als ‘koper’ dus in het bakje ‘betaalbare koop’ vallen, maar als huurder in het bakje ‘dure huur’.
Uitgaande van de gemiddelde vierkante meterprijs in Nederland (4.500 euro), kan dit stel dus een woning kopen van ongeveer 74 vierkante meter. Voor een huurwoning in de vrije sector lag de gemiddelde prijs in dezelfde periode op ongeveer 18 euro per m2. Voor een huur van 1.560 euro kan dit stel dus óók een woning van 87 m2 huren: 13 m2 méér. Wanneer de beleidswens vanuit de overheid is dat middeninkomens relatief grote woningen krijgen, dan moet de middenhuur centraal gesteld worden. Qua vermogensopbouw en woonlasten zou het stimuleren van betaalbare koop evenwel centraal kunnen staan. Als koper los je elke maand af en bovendien stijgt de woning in waarde, in ieder geval op de lange termijn. Het is daarbij niet ondenkbaar dat het stel uit dit voorbeeld, als ze een woning kopen van 332.000 euro, na 10 jaar tussen de 200.000 en 250.000 euro vermogen hebben opgebouwd via aflossen en waardestijging. Dus wanneer de beleidswens vanuit de overheid is om mensen vermogen op te laten bouwen, dan moet betaalbare koop centraal worden gesteld. De beleidskeuzes rondom het middensegment blijven momenteel nu nog te vaak onuitgesproken.
De derde stelling in dit artikel luidt daarom: ‘Het maakt voor toekomstige bewoners nogal uit of ze in het middensegment huren of kopen. Met name in relatie tot de vermogensontwikkeling.’ Een middenhuurwoning is doorgaans wat groter en toegankelijker (huishoudens hoeven immers geen hypotheek af te sluiten). Voor bijvoorbeeld mensen die tijdelijk ergens willen wonen, maar denk ook aan kennismigranten en expats, is dit een onmisbaar deel van de woningmarkt. Maar een betaalbare koopwoning levert de koper al snel een enorme vermogensaanwas op. Geld dat starters die een relatief kleine woning hebben gekocht, kunnen gebruiken om later een grotere gezinswoning te kopen – en door te stromen.
Kies beargumenteerd
Op basis van ons onderzoek – en de verdere duiding daarvan komen we tot drie conclusies. De eerste luidt: dé woonbehoefte bestaat niet. Het maakt echt uit welke input je kiest. Uitgaan van woonwensen is op zich prima te verdedigen. Uitgaan van de ‘revealed preverences’ wordt door veel economen weliswaar als ‘logischer’ gezien, maar leidt in dit geval tot een overschatting van met name het dure huuraanbod. Uitgaan van wat men kan betalen leidt tot fors hogere aantallen (dure) koopwoningen in de woningbouwprogrammering, maar het is de vraag of mensen daarheen willen verhuizen. Hoe dan ook: het is belangrijk om als beleidsmakers expliciet en beargumenteerd te kiezen voor één van de geschetste benaderingen.
Conclusie twee: het betaalbare aanbod waarop wordt gestuurd, zou aan moeten sluiten bij de marktprijzen. Als gemeenten aanvullende eisen gaan stellen, ontstaan scheve prijs-kwaliteitverhoudingen, waardoor ontwikkelaars afhaken. Zij doen dit zodra de inkomsten van een project lager liggen dan de kosten (plus risico-opslag). Het betaalbaar maken van deze woningen met startersleningen en andere constructies klinkt sympathiek, maar is symptoombestrijding. Het is dus prima om te sturen op betaalbaar aanbod – en daar is ook behoefte aan – maar dit moeten dan wel relatief kleine woningen zijn. Woningzoekenden beseffen dat ook.
En de laatste gevolgtrekking: koopwoningen zijn weliswaar kleiner dan huurwoningen met vergelijkbare maandlasten, maar kopers profiteren enorm van aflossing en waardestijging. Een programmatische inzet op – marktconforme – betaalbare koop is daarom logisch, al kan de woningmarkt ook niet helemaal zonder middenhuur. De waardestijging kunnen starters te zijner tijd gebruiken om een grotere woning te kopen, bijvoorbeeld als ze kinderen krijgen. Overigens kun we ook nadenken over maatregelen om koop en huur meer gelijk te trekken, al zal het lastig zijn om de enorme vermogensontwikkeling die kopers kunnen realiseren, helemaal weg te strepen.
Bron
Het onderzoek van RIGO voor WoningbouwersNL, NEPROM en IVBN is hier te vinden.
Beeld header: Appartementengebouw. Foto: Rohappy/Shutterstock.